Keine Steuer-/Rechtsberatung. Diese Seite ordnet öffentliche Quellen ein, Stand: 01.11.2026. Ob und wie etwas für dich gilt, klärst du mit deiner Steuerberaterin oder deinem Steuerberater.
Kurz gesagt
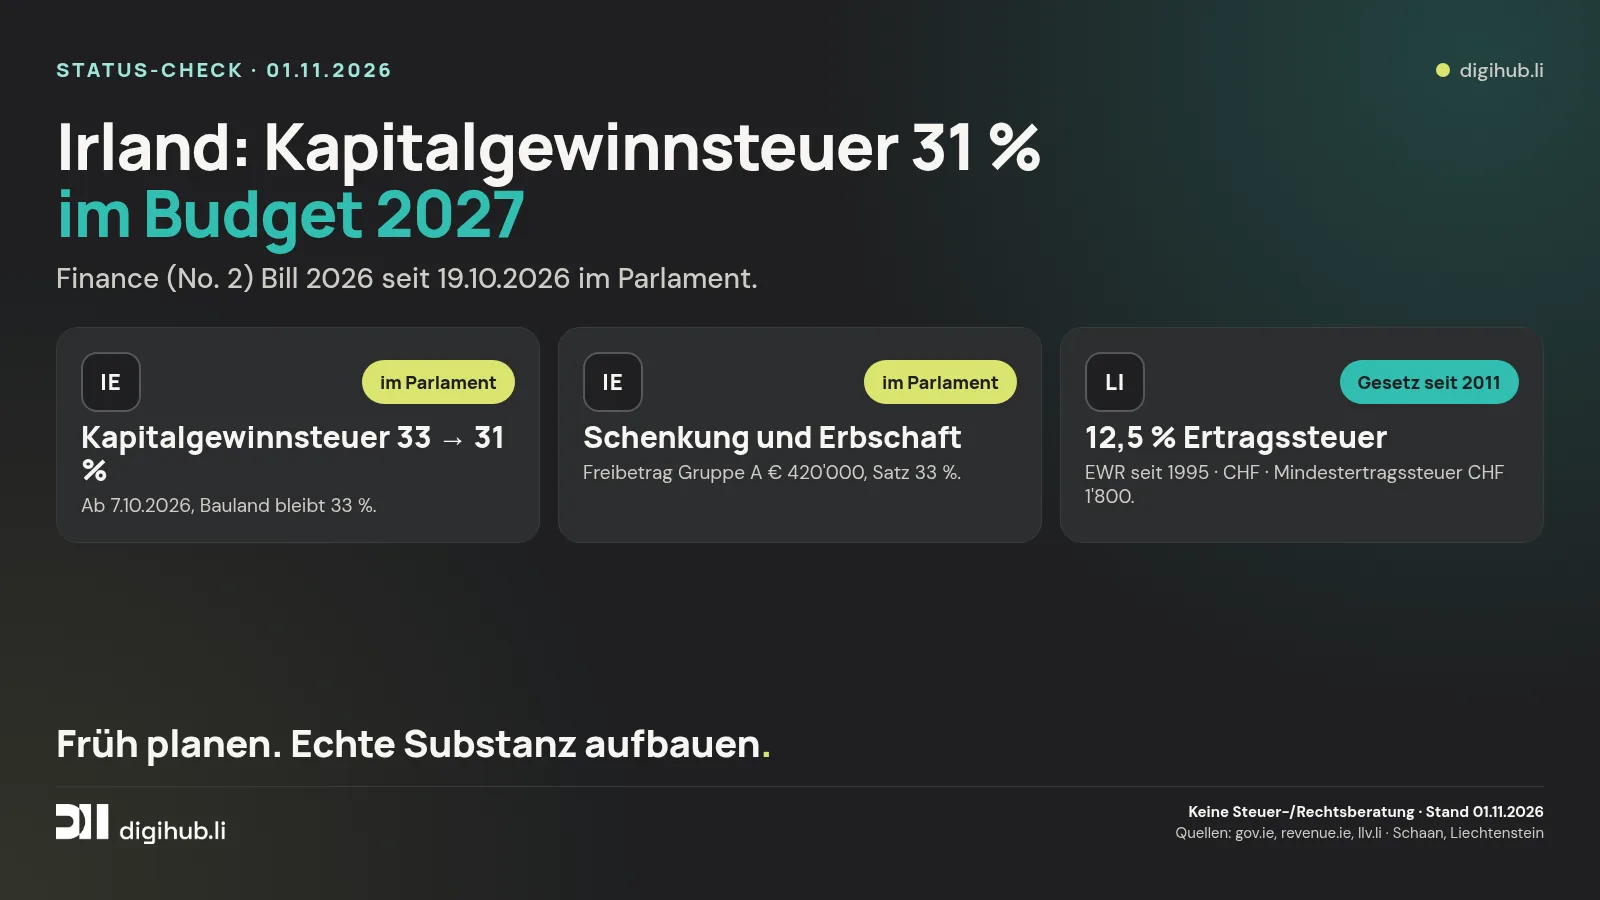
- Mit dem Budget 2027 vom 6.10.2026 senkt Irland die Kapitalgewinnsteuer (CGT) von 33 % auf 31 %, für Veräusserungen ab 7.10.2026. Für Bauland bleibt es bei 33 %.
- Die Freibeträge der Capital Acquisitions Tax (Schenkungen und Erbschaften) steigen ab 7.10.2026, etwa für Kinder auf 420'000 €. Der Satz bleibt bei 33 %.
- Der Finance (No. 2) Bill 2026 wurde am 19.10.2026 veröffentlicht und ist im Parlament. Er enthält auch ein neues Investment Account ab 1.7.2027.
- Eine allgemeine Wegzugsteuer für Privatpersonen hat Irland nicht. Für in Irland domizilierte Personen, die nur bis zu 5 Jahre weg sind, gilt eine Rückkehrregel.
Status-Check 01.11.2026
Was ändert sich in Irland?
Kurz sortiert, mit Quellen. Die Sätze gelten laut Revenue ab 7.10.2026, der Gesetzentwurf ist noch im Parlament.
IEim Parlament
Budget 2027: CGT und CAT
- CGT 31 % für Veräusserungen ab 7.10.2026, Bauland weiterhin 33 % (Revenue eBrief 142/2026).
- CAT-Freibeträge ab 7.10.2026: Gruppe A (Kinder) 420'000 €, Gruppe B 44'000 €, Gruppe C 22'000 €, Satz 33 % (Revenue).
- Finance (No. 2) Bill 2026, veröffentlicht am 19.10.2026 (Department of Finance). Steuermassnahmen im Überblick: Budget 2027.
IEim Parlament
Fonds und Investment Account
- Der Satz der Exit Tax auf Fonds und Lebensversicherungen soll von 38 % auf 35 % sinken. Gemeint ist eine Steuer auf Fondserträge, kein Wegzug.
- Neues Investment Account ab 1.7.2027 vorgeschlagen.
IEGesetz
Rückkehr nach kurzer Abwesenheit (s. 29A TCA)
- Keine allgemeine Wegzugsteuer. Wer in Irland domiziliert ist, höchstens 5 Jahre nicht steuerpflichtig ist und in dieser Zeit Anteile verkauft, die er schon beim Wegzug hielt, wird bei Rückkehr besteuert (Revenue).
- Betroffen sind Beteiligungen ab 5 % oder im Wert von über 500'000 €.
Stand: 01.11.2026. Im Parlament. Wir aktualisieren die Seite, wenn das Gesetz verabschiedet ist.
Was das ehrlich bedeutet
Irland senkt die Kapitalgewinnsteuer leicht. Für Gründerinnen und Gründer zählen zwei Punkte:
- Substanz statt Briefkasten. Eine Adresse allein macht noch keinen Wohnsitz und keinen Firmensitz. Wer in Liechtenstein etwas aufbaut, braucht echte Präsenz: eine eingetragene Firma mit Sitz und Arbeitsplätzen vor Ort, ein Team, Entscheidungen, die hier fallen. Mehr dazu: Substanz in Liechtenstein.
- Ein Umzug löscht die Regeln des Herkunftslands nicht. Auch ohne Wegzugsteuer gelten Regeln für Rückkehrer und für Vermögen in Irland. Dazu kommen Fragen der Doppelbesteuerung: Doppelbesteuerung und Liechtenstein.
Warum wir trotzdem gern über Liechtenstein reden: Hier ist das Umfeld planbar. Wer ein Unternehmen aufbaut, plant in Jahren, nicht in Schlagzeilen-Zyklen.
Wegzugsteuern in Europa im Vergleich
Besteuert wird fast überall, was im alten Land gewachsen ist. Ein kurzer Vergleich, Stand 01.11.2026. Alle Länder mit Vermögens- und Datensteuern: Steuer-News Europa.
| Land | Stand 01.11.2026 | Quelle |
|---|---|---|
| Italien | Regierungsentwurf, nicht Gesetz. 26 % auf latente Gewinne ab 800'000 € Finanzvermögen, 6 von 10 Jahren ansässig, geplant ab 1.1.2027. | Il Sole 24 Ore |
| Deutschland | Geltendes Recht. Ab 1 % Beteiligung an einer Kapitalgesellschaft und 7 von 12 Jahren unbeschränkt steuerpflichtig: Der Wertzuwachs der Anteile wird beim Wegzug besteuert. Raten über sieben Jahre auf Antrag. | § 6 AStG |
| Frankreich | Geltendes Recht, Änderung in 1. Lesung. Ab 800'000 € Wertpapieren, 6 von 10 Jahren ansässig. Die Steuer entfällt heute nach 2 bzw. 5 Jahren; die Assemblée nationale hat am 30.10.2026 in 1. Lesung 15 Jahre angenommen. | Amendement I-462 |
| Norwegen | Geltendes Recht. Wegzug seit 20.3.2024: latente Gewinne über NOK 3 Mio., zahlbar innerhalb von 12 Jahren. | Skatteetaten |
| Belgien | Geltendes Recht seit 2026. Exit tax als Teil der Kapitalgewinnsteuer von 10 %. Aufschub automatisch u. a. für EU- und EWR-Staaten; ohne Verkauf innerhalb von 2 Jahren nicht geschuldet. Für Liechtenstein im Einzelfall prüfen. | SPF Finances |
| Niederlande | Geltendes Recht für Box 2. Wer mit einer Beteiligung ab 5 % wegzieht, erhält eine Sicherungsveranlagung (conserverende aanslag). Box 3 wird umgebaut, das liegt noch im Parlament. | Belastingdienst |
| Spanien | Geltendes Recht. Ab 4 Mio. € in Aktien und Anteilen oder über 25 % an einer Gesellschaft mit mehr als 1 Mio. €, 10 von 15 Jahren ansässig. Bei Wegzug in einen EU- oder EWR-Staat mit Informationsaustausch auf Wahl erst bei Verkauf innerhalb von 10 Jahren fällig. Für Liechtenstein im Einzelfall prüfen. | Art. 95 bis LIRPF |
| Österreich | Geltendes Recht. Der Wegzug gilt als Veräusserung von Kapitalvermögen, Sondersteuersatz 27,5 %. Bei Wegzug in einen EU/EWR-Staat auf Antrag erst bei tatsächlicher Veräusserung festgesetzt. Für Liechtenstein im Einzelfall prüfen. | § 27 Abs. 6 EStG |
| Dänemark | Geltendes Recht. Ab DKK 100'000 in Aktien und in der Regel nach 7 Jahren Steuerpflicht gelten Gewinne beim Wegzug als realisiert. Zinsfreier Aufschub; ausserhalb von EU und Nordischen Ländern mit Sicherheit. Für Liechtenstein im Einzelfall prüfen. | Skattestyrelsen |
| Grossbritannien | Keine allgemeine Wegzugsteuer. Wer innerhalb von 5 Jahren zurückkehrt, kann für Gewinne aus der Auslandszeit besteuert werden (temporary non-residence). | gov.uk HS278 |
| Irland | Keine allgemeine Wegzugsteuer. Rückkehrregel für domizilierte Personen nach höchstens 5 Jahren Abwesenheit (Beteiligungen ab 5 % oder über 500'000 €). | Revenue s. 29A |
| Schweiz | Keine allgemeine Wegzugsteuer für Privatpersonen. Der Bundesrat hält eine solche laut EFD für verfassungsrechtlich ausgeschlossen. | EFD |
Die Grundlagen: Wegzugsteuer.
Liechtenstein in Zahlen
| Punkt | Stand | Quelle |
|---|---|---|
| Ertragssteuer juristische Personen | 12,5 %, seit 2011 (Steuergesetz in Kraft seit 1.1.2011) | llv.li, gesetze.li SteG |
| Mindestertragssteuer | CHF 1'800 pro Jahr | llv.li |
| EWR | Mitglied seit 1995 | gesetze.li |
| Währung | Schweizer Franken (CHF) | – |
| Blockchain-Gesetz (TVTG) | in Kraft seit 2020 | gesetze.li |
| GmbH | ab CHF 10'000 Stammkapital | Merkblatt GmbH, llv.li |
| EU-Liste nicht kooperativer Steuergebiete | Liechtenstein steht nicht darauf (Update 9.10.2026) | Rat der EU |
Das ist kein Hack. Es ist ziemlich langweilig planbar, und genau das ist der Punkt. Wie eine Gründung abläuft: GmbH gründen in Liechtenstein.
digihub · In der Specki 3, Schaan
Substanz heisst: ein echter Platz zum Arbeiten
Wer Liechtenstein ernsthaft prüft, braucht mehr als eine Adresse: ein Büro, Leute vor Ort, Entscheidungen, die hier fallen. Im digihub in Schaan bekommst du echte Arbeitsplätze statt Briefkasten: Coworking mit Flex Desk ab CHF 169, Full Desk ab CHF 299 oder Private Office ab CHF 549 pro Monat, dazu Meetingraum und Community. Eine Firmenadresse ist nach Vereinbarung möglich (Firmensitz & Geschäftsadresse).
Komm auf einen Kaffee vorbei. Dann schauen wir gemeinsam, ob Liechtenstein für dich überhaupt Sinn ergibt.
Weiterlesen
- Steuer-News Europa: alle Länder im Überblick
- Wegzugsteuer Italien: was der Entwurf vorsieht
- Exit tax Frankreich: 15 Jahre in 1. Lesung
- Wegzugsteuer Norwegen: die 12-Jahres-Regel
- Belgien: 10 % Kapitalgewinnsteuer und Exit tax
- Niederlande: Box 3 im Parlament
- Grossbritannien: Founders' Relief und Non-dom
- Spanien: Solidaritätssteuer und Wegzugsteuer
- Schweiz: JUSO-Initiative abgelehnt, was jetzt gilt
- Österreich: Erbschaftssteuer gefordert, Wegzugsteuer gilt
- Dänemark: keine Vermögenssteuer, Erbschaftsabgabe vorgeschlagen
- Wegzugsteuer: die Grundlagen
- Was bedeutet Substanz in Liechtenstein?
- GmbH gründen in Liechtenstein
Quellen
- Revenue: eBrief No. 142/2026
- Revenue: CAT thresholds
- Department of Finance: Finance (No. 2) Bill 2026 (19.10.2026)
- Department of Finance: Budget 2027 Taxation Measures
- Revenue: Tax and Duty Manual, temporäre Nichtansässigkeit (s. 29A)
- llv.li: Ertragssteuer juristischer Personen
- Rat der EU: EU-Liste nicht kooperativer Steuergebiete, Update 9.10.2026
- llv.li: Merkblatt zur GmbH
Keine Steuer-/Rechtsberatung. Orientierung auf Basis öffentlicher Quellen, Stand: 01.11.2026. Gesetzgebung kann sich schnell ändern. Für deinen Fall bitte mit Steuerberater:in oder Anwält:in in Irland und Liechtenstein klären.
Inhalt von digihub.li · Stand 1. November 2026.