Keine Steuer-/Rechtsberatung. Diese Seite ordnet öffentliche Quellen ein, Stand: 01.11.2026. Ob und wie etwas für dich gilt, klärst du mit deiner Steuerberaterin oder deinem Steuerberater.
Kurz gesagt
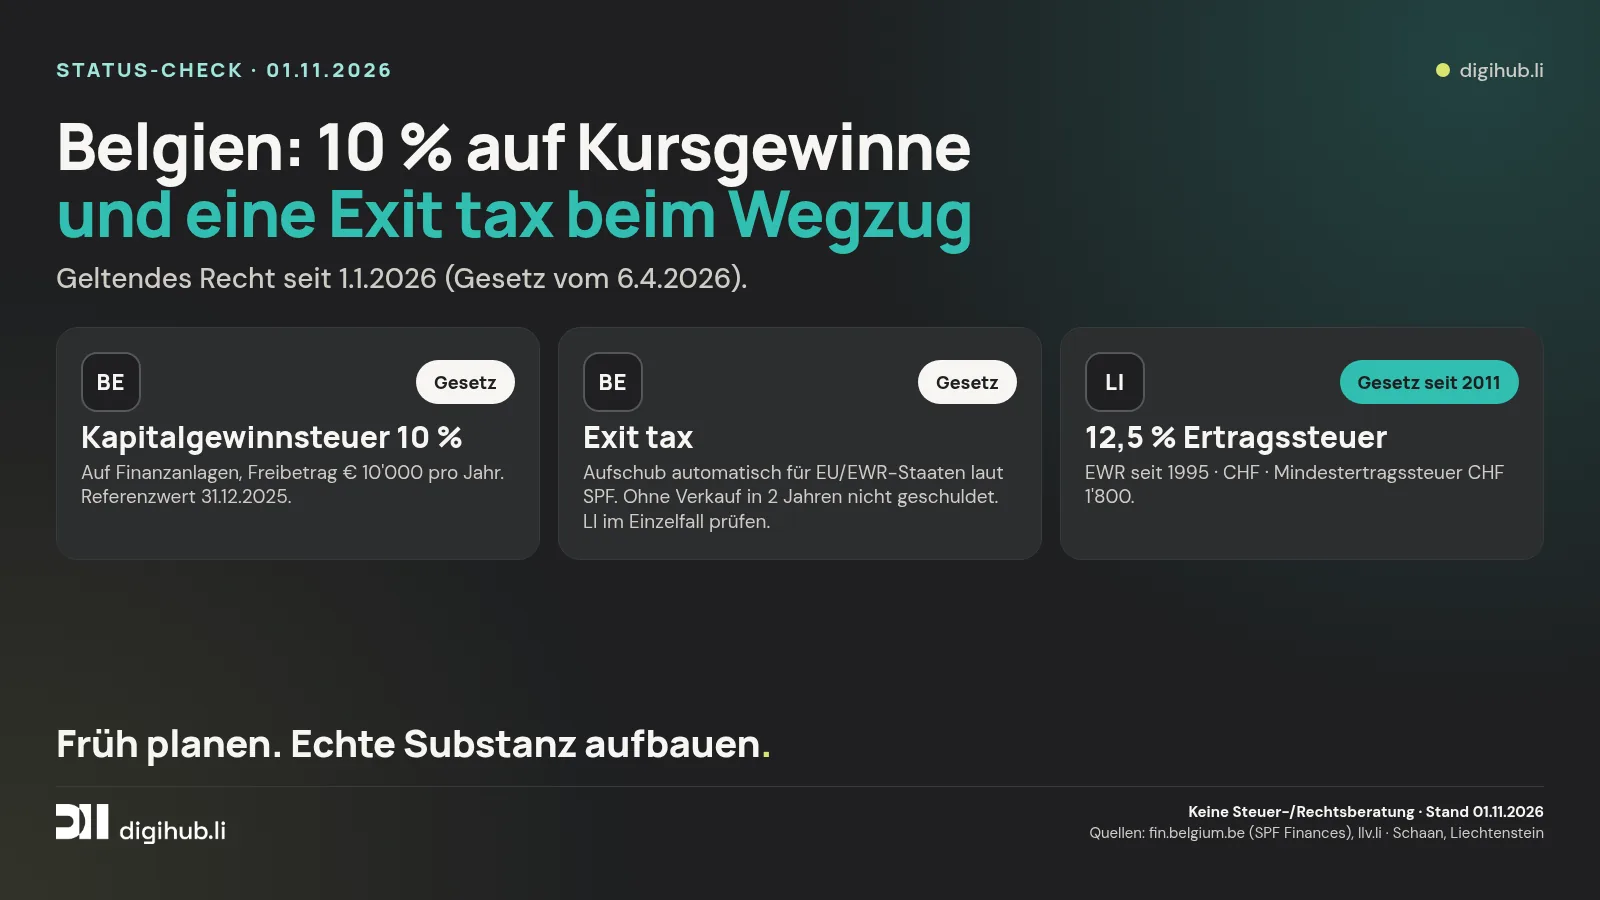
- Seit 1.1.2026 zahlt man in Belgien in der Regel 10 % auf Gewinne aus dem Verkauf von Finanzanlagen: Aktien, Anleihen, ETFs, Optionen, bestimmte Versicherungsprodukte, Devisen, Krypto. Das ist geltendes Recht.
- Die ersten 10'000 € Gewinn pro Jahr sind frei (Steuerjahr 2027). Nicht genutzte Beträge bis 1'000 € pro Jahr lassen sich vortragen, bis maximal 15'000 € nach 5 Jahren.
- Für Anlagen, die vor 2026 gekauft wurden, zählt der Wert am 31.12.2025.
- Wer wegzieht und noch Finanzanlagen hält, kann eine Exit tax auf fiktive Gewinne schulden. Verkauft man innerhalb von 2 Jahren nicht, ist sie nicht geschuldet.
- Der automatische Aufschub gilt laut SPF Finances für EU- und EWR-Staaten und bestimmte Abkommensstaaten. Liechtenstein ist EWR-Mitglied, wird aber nicht ausdrücklich genannt: im Einzelfall prüfen.
Status-Check 01.11.2026
Was gilt in Belgien?
Kurz sortiert, mit Quellen. Details zur Berechnung regelt das Rundschreiben 2026/C/74.
BEGesetz
Kapitalgewinnsteuer 10 %
- Für natürliche Personen und Organisationen ohne Erwerbszweck, auf belgische und ausländische Finanzanlagen (SPF Finances).
- Ausgenommen sind u. a. Pensionssparen, Gruppenversicherungen und langfristiges Sparen.
- Freibetrag 10'000 € pro Jahr und Person, Vortrag bis 1'000 € pro Jahr, maximal 15'000 €.
- Referenzwert für ältere Anlagen: der Wert am 31.12.2025.
BEGesetz
Exit tax beim Wegzug
- Wer beim Wegzug noch Finanzanlagen hält, muss fiktive Gewinne mit einer besonderen Erklärung angeben, in der Regel innerhalb von 3 Monaten.
- Automatischer Aufschub bei Wegzug in einen EU- oder EWR-Staat oder einen Staat mit Doppelbesteuerungsabkommen, Informationsaustausch und Beitreibungshilfe. Für Liechtenstein im Einzelfall prüfen. Sonst auf Antrag mit Garantie.
- Ohne Verkauf innerhalb von 2 Jahren ist die Steuer nicht geschuldet. Dafür braucht es Bescheinigungen, spätestens 14 und 26 Monate nach dem Wegzug.
- Wer vor dem 1.5.2026 weggezogen ist, muss keine Kapitalgewinne erklären.
BEGesetz
Zahlung: opt-in oder opt-out
- Opt-in: Die Bank behält die 10 % direkt ein.
- Opt-out: kein Einbehalt, man erklärt die Gewinne selbst in der Steuererklärung.
Stand: 01.11.2026. Geltendes Recht seit 1.1.2026.
Was das ehrlich bedeutet
Belgien ist das Beispiel für ein Land, das eine neue Steuer und die passende Wegzugregel gleich mitliefert. Drei Punkte zählen:
- Die zwei Jahre ernst nehmen. Wer wegzieht und in den ersten zwei Jahren verkauft, zahlt. Wer einen Wechsel prüft, plant Zeitpunkt und Portfolio früh und mit Beratung in beiden Ländern.
- Substanz statt Briefkasten. Eine Adresse allein macht noch keinen Wohnsitz und keinen Firmensitz. Wer in Liechtenstein etwas aufbaut, braucht echte Präsenz: eine eingetragene Firma mit Sitz und Arbeitsplätzen vor Ort, ein Team, Entscheidungen, die hier fallen. Mehr dazu: Substanz in Liechtenstein.
- Der Aufschub ist kein Selbstläufer. Ob er für dein Zielland automatisch gilt und welche Bescheinigungen fällig werden, entscheidet Belgien. Dazu kommen Fragen der Doppelbesteuerung: Doppelbesteuerung und Liechtenstein.
Warum wir trotzdem gern über Liechtenstein reden: Hier ist das Umfeld planbar. Wer ein Unternehmen aufbaut, plant in Jahren, nicht in Schlagzeilen-Zyklen.
Wegzugsteuern in Europa im Vergleich
Besteuert wird fast überall, was im alten Land gewachsen ist. Ein kurzer Vergleich, Stand 01.11.2026. Alle Länder mit Vermögens- und Datensteuern: Steuer-News Europa.
| Land | Stand 01.11.2026 | Quelle |
|---|---|---|
| Italien | Regierungsentwurf, nicht Gesetz. 26 % auf latente Gewinne ab 800'000 € Finanzvermögen, 6 von 10 Jahren ansässig, geplant ab 1.1.2027. | Il Sole 24 Ore |
| Deutschland | Geltendes Recht. Ab 1 % Beteiligung an einer Kapitalgesellschaft und 7 von 12 Jahren unbeschränkt steuerpflichtig: Der Wertzuwachs der Anteile wird beim Wegzug besteuert. Raten über sieben Jahre auf Antrag. | § 6 AStG |
| Frankreich | Geltendes Recht, Änderung in 1. Lesung. Ab 800'000 € Wertpapieren, 6 von 10 Jahren ansässig. Die Steuer entfällt heute nach 2 bzw. 5 Jahren; die Assemblée nationale hat am 30.10.2026 in 1. Lesung 15 Jahre angenommen. | Amendement I-462 |
| Norwegen | Geltendes Recht. Wegzug seit 20.3.2024: latente Gewinne über NOK 3 Mio., zahlbar innerhalb von 12 Jahren. | Skatteetaten |
| Belgien | Geltendes Recht seit 2026. Exit tax als Teil der Kapitalgewinnsteuer von 10 %. Aufschub automatisch u. a. für EU- und EWR-Staaten; ohne Verkauf innerhalb von 2 Jahren nicht geschuldet. Für Liechtenstein im Einzelfall prüfen. | SPF Finances |
| Niederlande | Geltendes Recht für Box 2. Wer mit einer Beteiligung ab 5 % wegzieht, erhält eine Sicherungsveranlagung (conserverende aanslag). Box 3 wird umgebaut, das liegt noch im Parlament. | Belastingdienst |
| Spanien | Geltendes Recht. Ab 4 Mio. € in Aktien und Anteilen oder über 25 % an einer Gesellschaft mit mehr als 1 Mio. €, 10 von 15 Jahren ansässig. Bei Wegzug in einen EU- oder EWR-Staat mit Informationsaustausch auf Wahl erst bei Verkauf innerhalb von 10 Jahren fällig. Für Liechtenstein im Einzelfall prüfen. | Art. 95 bis LIRPF |
| Österreich | Geltendes Recht. Der Wegzug gilt als Veräusserung von Kapitalvermögen, Sondersteuersatz 27,5 %. Bei Wegzug in einen EU/EWR-Staat auf Antrag erst bei tatsächlicher Veräusserung festgesetzt. Für Liechtenstein im Einzelfall prüfen. | § 27 Abs. 6 EStG |
| Dänemark | Geltendes Recht. Ab DKK 100'000 in Aktien und in der Regel nach 7 Jahren Steuerpflicht gelten Gewinne beim Wegzug als realisiert. Zinsfreier Aufschub; ausserhalb von EU und Nordischen Ländern mit Sicherheit. Für Liechtenstein im Einzelfall prüfen. | Skattestyrelsen |
| Grossbritannien | Keine allgemeine Wegzugsteuer. Wer innerhalb von 5 Jahren zurückkehrt, kann für Gewinne aus der Auslandszeit besteuert werden (temporary non-residence). | gov.uk HS278 |
| Irland | Keine allgemeine Wegzugsteuer. Rückkehrregel für domizilierte Personen nach höchstens 5 Jahren Abwesenheit (Beteiligungen ab 5 % oder über 500'000 €). | Revenue s. 29A |
| Schweiz | Keine allgemeine Wegzugsteuer für Privatpersonen. Der Bundesrat hält eine solche laut EFD für verfassungsrechtlich ausgeschlossen. | EFD |
Die Grundlagen: Wegzugsteuer.
Liechtenstein in Zahlen
| Punkt | Stand | Quelle |
|---|---|---|
| Ertragssteuer juristische Personen | 12,5 %, seit 2011 (Steuergesetz in Kraft seit 1.1.2011) | llv.li, gesetze.li SteG |
| Mindestertragssteuer | CHF 1'800 pro Jahr | llv.li |
| EWR | Mitglied seit 1995 | gesetze.li |
| Währung | Schweizer Franken (CHF) | – |
| Blockchain-Gesetz (TVTG) | in Kraft seit 2020 | gesetze.li |
| GmbH | ab CHF 10'000 Stammkapital | Merkblatt GmbH, llv.li |
| EU-Liste nicht kooperativer Steuergebiete | Liechtenstein steht nicht darauf (Update 9.10.2026) | Rat der EU |
Das ist kein Hack. Es ist ziemlich langweilig planbar, und genau das ist der Punkt. Wie eine Gründung abläuft: GmbH gründen in Liechtenstein.
digihub · In der Specki 3, Schaan
Substanz heisst: ein echter Platz zum Arbeiten
Wer Liechtenstein ernsthaft prüft, braucht mehr als eine Adresse: ein Büro, Leute vor Ort, Entscheidungen, die hier fallen. Im digihub in Schaan bekommst du echte Arbeitsplätze statt Briefkasten: Coworking mit Flex Desk ab CHF 169, Full Desk ab CHF 299 oder Private Office ab CHF 549 pro Monat, dazu Meetingraum und Community. Eine Firmenadresse ist nach Vereinbarung möglich (Firmensitz & Geschäftsadresse).
Komm auf einen Kaffee vorbei. Dann schauen wir gemeinsam, ob Liechtenstein für dich überhaupt Sinn ergibt.
Weiterlesen
- Steuer-News Europa: alle Länder im Überblick
- Wegzugsteuer Italien: was der Entwurf vorsieht
- Exit tax Frankreich: 15 Jahre in 1. Lesung
- Wegzugsteuer Norwegen: die 12-Jahres-Regel
- Niederlande: Box 3 im Parlament
- Grossbritannien: Founders' Relief und Non-dom
- Spanien: Solidaritätssteuer und Wegzugsteuer
- Schweiz: JUSO-Initiative abgelehnt, was jetzt gilt
- Österreich: Erbschaftssteuer gefordert, Wegzugsteuer gilt
- Dänemark: keine Vermögenssteuer, Erbschaftsabgabe vorgeschlagen
- Irland: Kapitalgewinnsteuer 31 % im Budget 2027
- Wegzugsteuer: die Grundlagen
- Was bedeutet Substanz in Liechtenstein?
- GmbH gründen in Liechtenstein
Quellen
Keine Steuer-/Rechtsberatung. Orientierung auf Basis öffentlicher Quellen, Stand: 01.11.2026. Für deinen Fall bitte mit Steuerberater:in oder Anwält:in in Belgien und Liechtenstein klären.
Inhalt von digihub.li · Stand 1. November 2026.